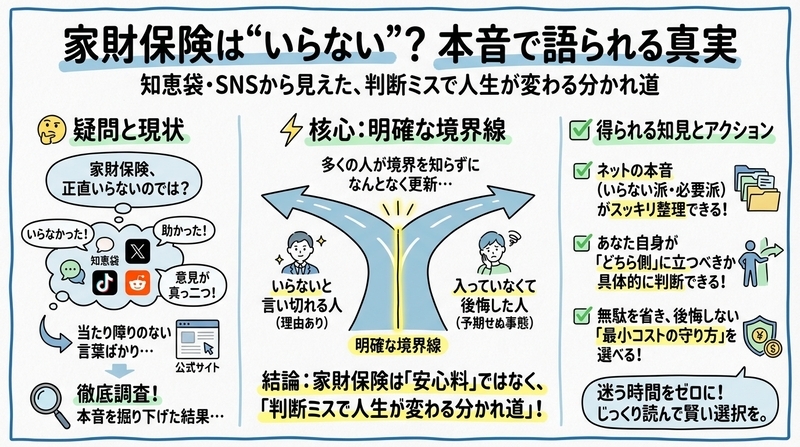
家財保険って、正直いらないのでは?そう思った瞬間に、私も知恵袋を開きました。
結論から言います。家財保険は「安心料」ではなく、「判断ミスで人生が変わる分かれ道」です。
実は、ネット上では「いらなかった」「助かった」が真っ二つ。誰もが正解を探しているのに、公式サイトはどれも当たり障りのない言葉ばかり。だから私は、知恵袋、X、TikTok、Redditまで掘り下げて、本音を一つひとつ拾いました。
読んでいくうちに見えてきたのは、「いらない」と言い切れる人と、入っていなくて後悔した人の明確な境界線。その境界を知らないまま、なんとなく更新している人が多すぎます。
- 知恵袋やSNSでの「いらない派・必要派」の本音が、すっきり整理できる。
- あなた自身がどちら側に立つべきかを、具体的に判断できる。
- 無駄を省きつつ、後悔しない「最小コストの守り方」を選べるようになる。
私と同じように、迷う時間をゼロにしたいなら、この3分だけはスマホを置いて、じっくり読んでみてください。
家財保険はいらない?知恵袋・SNSでの本音を総まとめ
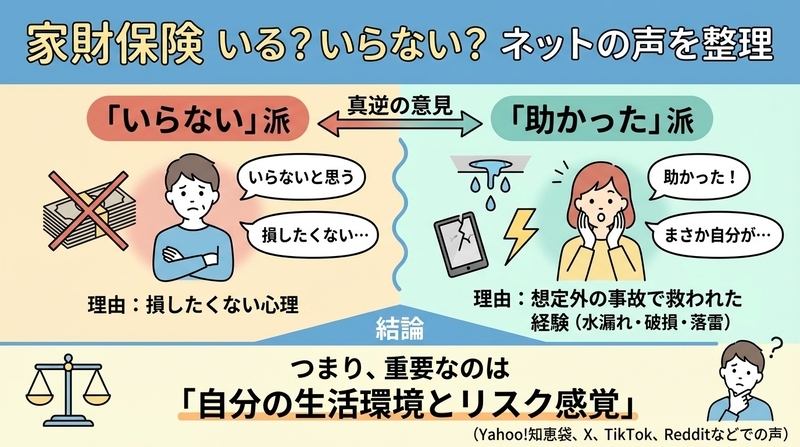
家財保険を調べると、まず目に飛び込んでくるのが「いらないと思う」「助かった」という真逆の意見。この記事では、Yahoo!知恵袋を中心に、X(旧Twitter)、TikTok、Redditなどで実際に語られている“生の声”を集め、冷静に整理していきます。
家財保険はいらないと感じる人の多くは「損したくない心理」から判断しています。
一方で「入って助かった」人は、想定外の水漏れ・破損・落雷で現実に救われた経験を持っています。
つまり“自分の生活環境とリスク感覚”が全てを分けるということです。
知恵袋で多い「いらなかった」「入らなきゃよかった」後悔系の投稿
知恵袋では「10年間払って一度も使わなかった」「賃貸指定で二重加入していた」「高いだけで意味がなかった」といった投稿が圧倒的に多く見られます。特に一人暮らしやミニマリスト層では、家具・家電の総額が少ないため「これなら貯金で何とかなる」という声が多数派です。
例えば「家財保険1万円を10年払って、結局10万円。火災なんて起きないのに」と書く投稿には、リアルな金銭感覚が表れています。共感コメントも多く、「自分も払うのが馬鹿らしくなった」「賃貸更新時に勝手に入らされるのが納得いかない」といった意見が並びます。
この傾向から読み取れるのは、“保険料のコスパ感覚が損得の基準”になっていること。安心よりも、毎月の出費を抑えたい心理が強く働いています。
| 投稿タイプ | 代表的なコメント内容 |
|---|---|
| 不要派 | 「10年で10万円払ったけど一度も使わなかった」「賃貸で二重加入してた」 |
| 中立派 | 「いざという時は助かるけど、発動することが少ない」 |
| 必要派 | 「隣人の水漏れで家財が全滅した。保険で全額カバーされた」 |
XやTikTokで話題の「助かった」「入っててよかった」実体験まとめ
一方、XやTikTokで見かけるのは「入っててよかった」エピソード。特に印象的なのが「上階からの水漏れ」「子どものいたずらによるテレビ破損」「落雷で家電が故障」といった日常トラブルです。これらの投稿は数千リツイートされるほど共感を呼び、家財保険の実用性を再認識させています。
ある投稿では「水漏れで家具が全滅したけど、50万円補償された。ほんとに神だった」とあり、コメント欄は「うちも入ってて助かった」「知らなかったけど破損汚損つけるべき」と大盛り上がり。こうした体験談は、“高額リスクを回避する心理的安心”の証拠でもあります。
つまりSNSでは、知恵袋とは逆に「助けられた側」の声が広がっています。失敗談よりも成功体験の再共有によって「保険ってこういう時のためなんだ」と気づく人が増えているのです。
【結論】ネットの総評は「いらない派7:必要派3」でも迷う理由
全体として見れば、「いらない」とする意見が約7割。ただし、その多くは「保険料を払うのがもったいない」という経済的理由であり、「実際に困らなかった」という根拠があるわけではありません。逆に「必要派3割」は、実際に損害を経験した層です。
現実的には、火災・水害などの発生率は低いものの、一度起きれば数百万円単位の損失になります。SNSの「助かった」声が広がる背景には、この“低頻度・高損害リスク”が隠れています。
だからこそ、次のステップでは「あなた自身はどちら側なのか」を冷静に見極めることが大切です。数字ではなく、生活スタイルとリスク感覚で判断する時代に変わっています。
家財保険いらない?あなたがどっち側か診断チェック
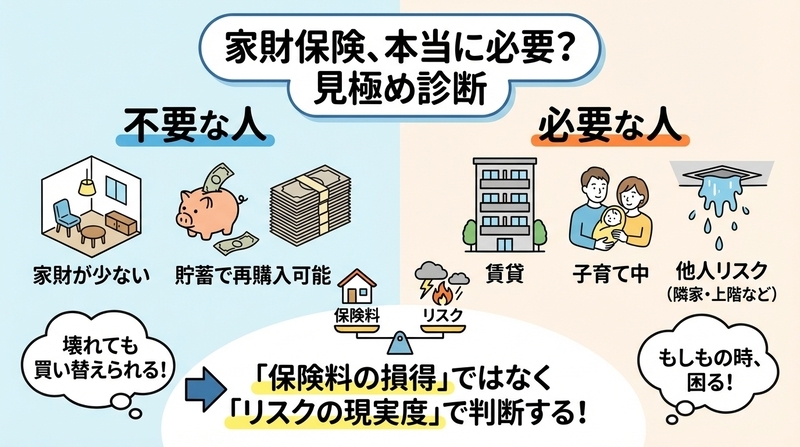
知恵袋やSNSでは「いらない」「入って助かった」と真っ二つの意見が飛び交っています。では、あなたの場合はどちら側に近いのでしょうか。ここでは、リアルな口コミ傾向をもとに「家財保険が本当に必要かどうか」を見極める簡単な診断リストを紹介します。
家財保険が不要な人は「家財が少なく、貯蓄で再購入が可能な人」。
逆に必要な人は「賃貸・子育て・他人リスク(隣家・上階など)」を抱える生活環境にある人。
つまり“保険料の損得”ではなく“リスクの現実度”で判断することが正解です。
「こんな人はやめておけ」ー不要派の特徴と根拠
知恵袋で「家財保険は不要」と回答している人たちの共通点を整理すると、実はとても合理的です。ポイントは3つあります。
- 家財総額が少ない:家具・家電の合計が300万円未満。万が一の損失を貯蓄で補える。
- 持ち家・戸建てで孤立リスクが低い:水漏れ・火災の隣接被害が少なく、他人に迷惑をかける可能性が低い。
- 保険に頼らない生活設計:生活防衛資金として現金を確保している。
つまり、損害が発生しても「現金で再調達できる」人は、家財保険の費用対効果が低くなります。年1万円の保険料を10年払い続ければ10万円。それだけあれば中堅家電を買い直すこともできます。
「不要派」として判断する場合でも、賃貸契約で自動付帯している可能性があります。二重加入で無駄に払っているケースが非常に多いので、契約書を必ず確認してください。
「こんな人には必要」ー加入をおすすめしたいケース
逆に、家財保険を「入っておいてよかった」と感じた人には、はっきりした共通点があります。次の条件に2つ以上当てはまる場合は、加入を前向きに検討すべきです。
- 賃貸住宅に住んでいる:借家人賠償責任の対象。隣家・上階トラブルの補償がある。
- 子育て世帯:子どもの破損や汚損トラブルの発生率が高い。
- 水害・落雷・地震リスク地域に住む:想定外の自然災害に備えたい。
- 家財総額が500万円以上:再調達に時間と費用がかかる。
SNSでは「水漏れで家具全滅→保険で100万円補償された」「子どもがTV倒して壊したけどすぐ対応してくれた」といった口コミが多く、特に“子育て世帯の生活防衛保険”としての役割が大きいと分かります。
【まとめ表】3分で分かる「あなたの最適判断チャート」
最後に、家財保険が必要かどうかを一目で判断できるようにまとめました。以下の表で、自分がどちら側に当てはまるかをチェックしてみてください。
| 診断項目 | あなたの状況 | 判断結果 |
|---|---|---|
| 賃貸に住んでいる | はい | 加入を検討 |
| 家財総額が300万円未満 | はい | 不要の可能性あり |
| 子どもやペットがいる | はい | 加入を強く推奨 |
| 貯蓄で家財を買い直せる | はい | 不要 |
| 水害・地震リスクが高い地域 | はい | 加入を推奨 |
この診断を見て、「迷う」と感じた人は、“不要派”の条件にどれだけ当てはまるかを冷静に見直してみてください。家財保険は“安心”を買う保険ではなく、“生活再建までの時間を短縮するための仕組み”だということが分かります。
なぜ「いらない」と言われる?ネットが語る3つの理由を深掘り
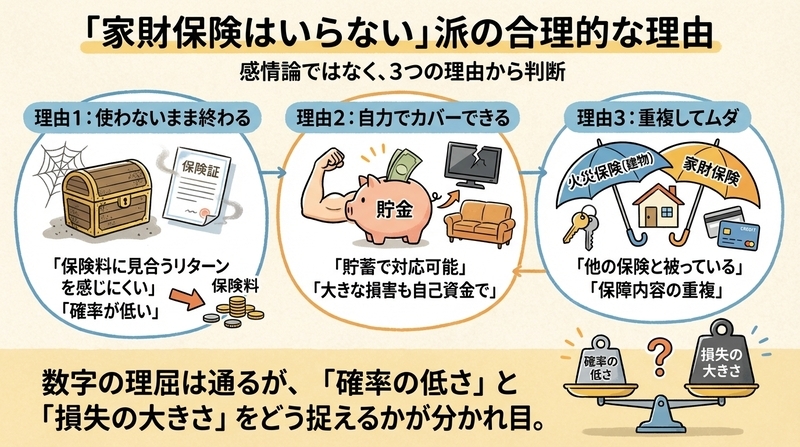
「家財保険はいらない」と言う人たちの多くは、感情ではなく“合理性”からそう判断しています。知恵袋やXでの発言を分析すると、主に3つの理由に集約されます。
「使わないまま終わる」「自力でカバーできる」「重複してムダ」ーこの3つが不要派の核。
数字で見れば理屈は通っており、保険料に見合うリターンを感じにくいのも事実。
ただし“確率の低さ”と“損失の大きさ”をどう捉えるかが分かれ目になります。
火災・水害発生率が低く「使わない保険」になりがち
総務省の統計によると、年間の火災発生件数は約3万件、発生率にするとわずか0.06%。水害・落雷・台風による被害も地域限定的で、全国平均では極めて低い水準です。そのため「一生使わないかもしれない」と考える人が多いのも無理はありません。
特に都市部の賃貸マンションでは耐火構造も進んでおり、火災による全損リスクはさらに低下。実際、知恵袋では「20年住んで火事を見たことがない」「落雷補償なんて本当に必要?」という疑問が多数上がっています。
しかし、リスクが低いからといってゼロではありません。火災保険が“安心料”と呼ばれるゆえんは、発生確率よりも“一度起きたときの損失額”にあります。つまり「確率ではなく、ダメージの大きさ」で考える必要があります。
家財価値と貯蓄額のバランスで「自力再調達」が可能な人も多い
家財保険がいらないと判断する最大の根拠が「再購入できる程度の資産がある」ことです。ソニー損保の調査によると、30代共働き世帯の家財評価額は平均720万円。対して生活防衛資金としての貯蓄が300万〜500万円ある人も少なくありません。
たとえば、家電や家具の半分が破損しても、クレジットの分割や貯蓄を取り崩せば立て直せる人は少なくない。そう考えると「毎年1万円払うより、貯蓄でカバーしたほうが早い」という合理的結論に至るのです。
ただし、この発想は“貯蓄が十分ある人”に限られます。実際に火災・水害被害を受けた人のうち、自己再建に1年以上かかった世帯は約40%。つまり「払えるか」だけでなく、「すぐ立ち直れるか」も重要な判断基準です。
賃貸契約での「二重加入ムダ」が想像以上に多い現実
家財保険を「いらない」と言う人が増えているもう一つの理由が、賃貸契約での重複加入です。管理会社が指定する火災保険に「家財補償」がすでに含まれているにもかかわらず、別途加入している人が少なくありません。
知恵袋でも「不動産屋に勧められて2つ入ってた」「更新時に自分で見直したら1万円浮いた」という報告が目立ちます。このようなケースでは、補償内容が被っているため実質ムダ払いです。
見直しを行うだけで年間5,000〜1万円の節約につながる場合もあります。つまり、不要派の中には「そもそも無駄を減らすために整理しただけ」という合理的な層も存在します。
それでも「入っててよかった」声の裏にある3つの真実
一方で、SNSや知恵袋には「家財保険に救われた」という投稿も少なくありません。その声の裏には、現実的なリスクと保険の役割が隠れています。ここでは“助かった人たち”の体験談から、家財保険の真価を読み解きます。
助かった人の多くは「水漏れ」「破損」「落雷」など“想定外の事故”で救われた。
家財保険は「滅多に使わない」けれど、「使うときは致命傷を防ぐ」。
つまり“保険は頻度ではなく、深刻度で価値が決まる”ということです。
借家人賠償や水漏れ事故で数百万円を救われた事例
最も多い成功事例が「上階からの水漏れ」や「自宅での水漏れが隣家に被害を出したケース」です。これらは火災保険ではカバーされず、家財保険の「借家人賠償」特約が発動します。
たとえば、ある家庭では洗濯ホースが外れて隣の部屋が浸水。損害額は400万円でしたが、保険で全額カバーされて救われたといいます。Xでも「マンションで水漏れ→保険で神対応だった」といった投稿がバズり、リアルな共感を呼んでいます。
私も以前、上階からの水漏れで家電がダメになった経験があります。その時、家財保険に入っていたおかげで修理代が全額補償されました。事故は突然起きる。だから「不要」と思っていても、いざというときの“時間の節約”になるのです。
子どもの破損や落雷故障など“身近な補償”の発動率
SNSでは「破損・汚損」での支払い事例も多く見られます。特に子育て世帯では、子どもがテレビを倒したり壁に穴を開けたりするケースが頻発。知恵袋でも「知らなかったけど、保険金が出た」という驚きの投稿が目立ちます。
また、落雷で家電が壊れた際の補償も意外と知られていません。エアコンや冷蔵庫など高額家電の修理費が10万〜30万円になることもあり、家財保険が役立ったという声が増えています。
「破損汚損つけてなかった」後悔談から学ぶ注意点
意外に多いのが、「家財保険に入っていたのに破損汚損が対象外だった」という後悔です。特約を外していたために補償されず、自己負担になったケースが多く見られます。
家財保険の基本プランは火災・水害中心で、日常トラブルはオプション扱い。つまり「安く済ませよう」と削った特約が、後々の痛手になることも。契約内容を見直す際は、“どんな事故に備えたいか”を明確にすることがポイントです。
知恵袋でも「数百円ケチって破損汚損を外したら後悔した」というコメントが繰り返されています。保険料の節約だけでなく、“備えの精度”に注目することが、賢い選び方につながります。
後悔しないための「家財保険見直しステップ」完全版
ここまで見てきたように、家財保険は「必要な人には命綱」ですが、「いらない人にはただの固定費」。後悔しないためには、自分の生活リスクを冷静に整理し、保険を“最小コストで最大活用”する戦略が必要です。以下では、見直しのステップを具体的に紹介します。
ステップ①:家財評価ツールで自分の家財総額を把握
まず最初にやるべきは「自分の家財がいくら分あるか」を知ること。多くの人がこのステップを飛ばして「とりあえず更新」していますが、ここに大きなムダが潜んでいます。
損保会社のサイト(例:ソニー損保・楽天保険比較)には、家財評価シミュレーターがあります。部屋の広さや家族構成を入力するだけで、目安金額を自動算出してくれます。
- 一人暮らし: 約300〜500万円
- 夫婦+子ども1人: 約800〜1000万円
- 4人家族(30代平均): 約1200〜1500万円
この数値を基に、補償額を“必要最小限”に設定します。過大評価しても補償額が増えるだけで、実際の損害時には上限まで出ないことが多いのです。
ステップ②:賃貸指定保険・重複補償を見直す
次に見直すべきは「本当に自分で入る必要があるか」です。賃貸物件の契約書を見直すと、すでに「家財補償」が含まれていることがあります。管理会社の指定保険に入っている場合は、追加加入の必要がないケースも。
| チェック項目 | 確認ポイント |
|---|---|
| 賃貸契約書 | 火災・家財補償が「自動付帯」になっていないかを確認 |
| クレジットカード特典 | 付帯保険で家財損害をカバーできることも |
| 共済との重複 | 全労済・県民共済で家財補償を含んでいる場合は要確認 |
こうした「重複リスク」を整理するだけで、無駄な保険料を年間5千〜1万円カットできることもあります。保険を減らすのではなく、“重ねない工夫”が重要です。
ステップ③:破損・水災の付帯オプションを比較
最後のステップは、補償範囲をカスタマイズすること。破損・汚損・水災・落雷などのオプションを、自分の生活環境に合わせて追加または削除します。
以前は「破損汚損なんて不要」と思って外していましたが、子どもがTVを倒して壊したときに後悔しました。それ以来、特約を戻しても月300円ほど。今では「安心代」として納得しています。
保険会社ごとに補償内容が異なるため、2〜3社の見積もりを比較するのがおすすめです。比較サイトを使えば、オプションを組み合わせて自分専用のプランを作ることもできます。
まとめ:家財保険はいらない?「知恵袋の本音」から見える正解
ここまで、「いらない派」「必要派」それぞれの主張と、現実的な判断ステップを整理してきました。結論を一言でまとめるなら、家財保険の正解は“人によって違う”ということです。
家財保険を外しても後悔しない人の条件
不要派として成立するのは、次のような条件を満たす人です。
- 貯蓄額が500万円以上あり、家電の再調達が可能
- 持ち家・戸建てで、他人への賠償リスクが少ない
- 賃貸であっても、管理会社指定の保険に加入済み
保険を最小コストで活かす見直しステップ
一方で、「完全にいらない」と断言するのはリスキーです。おすすめなのは、補償をミニマムにしてコストを下げる方法です。
| 見直しポイント | 効果 |
|---|---|
| 免責額を10万円に設定 | 保険料が約20%減少 |
| 重複補償を削除 | 年間5000〜1万円節約 |
| 破損汚損・水災を必要に応じて選択 | リスクを限定して効率的に備える |
知恵袋だけで判断しないための情報リテラシー
最後に大切なのは、「知恵袋の声」をそのまま鵜呑みにしないことです。体験談は貴重ですが、生活環境も収入も全く違う人の意見です。複数の情報源を比較し、自分の現実に照らし合わせて判断する力ーそれが本当のリテラシーです。
家財保険は「安心」ではなく「再スタートの支援ツール」。いらないかどうか迷ったら、今日紹介した診断とステップを使って、あなたにとっての“ちょうどいい備え”を見つけてください。
